Sua empresa vende mais, mas o dinheiro parece sobrar menos. A primeira reação pode ser aumentar o preço, cortar anúncios ou culpar a inflação. Antes de escolher, vale separar três perguntas: quanto custa entregar, quanto o cliente consegue pagar e em que parte da venda você está perdendo oportunidades. Elas se relacionam, mas pedem decisões diferentes.
A inflação ajuda a entender o ambiente. A planilha da operação mostra o que aconteceu com a sua empresa. E o acompanhamento comercial mostra como o público reagiu. Misturar essas três coisas transforma uma explicação plausível em uma decisão sem diagnóstico.
O IPCA não é o custo de funcionamento da sua empresa
O IBGE explica que o IPCA acompanha preços de produtos e serviços destinados ao consumo das famílias. Por isso, o índice não substitui o levantamento de aluguel, materiais, frete, folha, taxas de pagamento e demais despesas da sua operação. Consulte a metodologia do IBGE.
Uma empresa que depende de matéria-prima importada pode enfrentar uma composição de custos diferente da de uma prestadora de serviços local. Mesmo dois negócios do mesmo setor podem ter contratos, fornecedores e estruturas distintos. A pergunta útil é: quais itens mudaram, em quanto e com qual peso na entrega? Não basta aplicar um percentual geral sobre todos os preços e considerar o problema resolvido.
Monte um comparativo usando períodos equivalentes. Registre quantidade comprada, preço unitário, desperdício e prazo de pagamento. Uma despesa maior pode ter vindo de aumento de volume, de preço, de perda de material ou de mudança no produto. Cada causa exige uma resposta própria.
Faturamento maior pode esconder contribuição menor
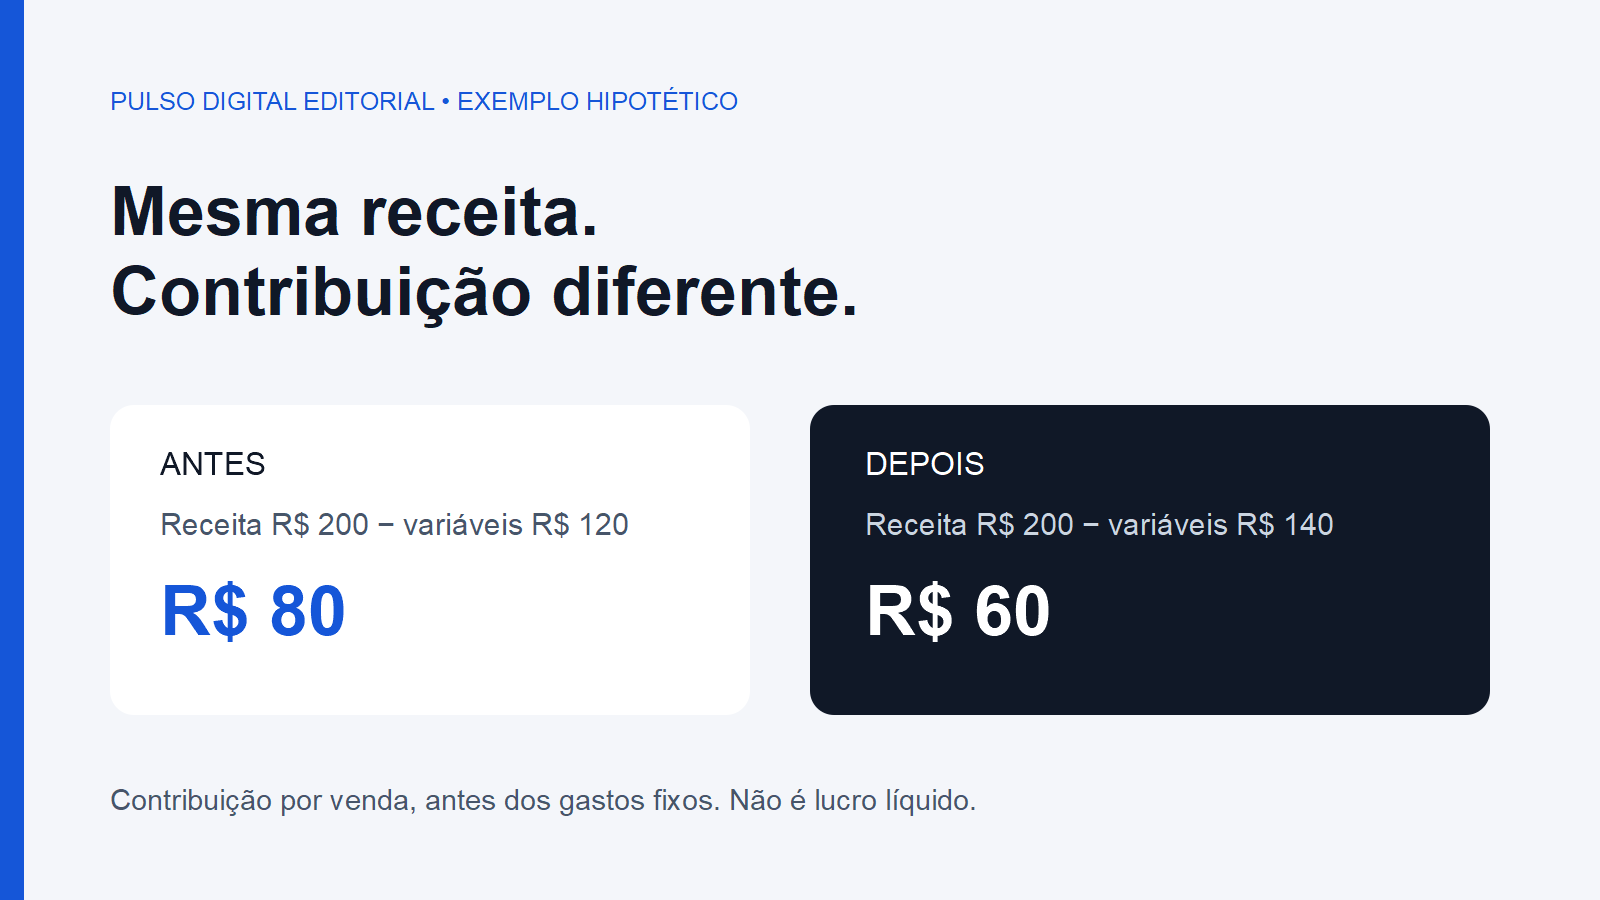
Considere um exemplo hipotético, sem relação com um cliente da PULSO. Uma venda gera R$ 200 de receita e exige R$ 120 de custos e despesas variáveis. Restam R$ 80 de contribuição para cobrir gastos fixos e, depois deles, formar resultado. Se a receita continuar em R$ 200 e os gastos variáveis subirem para R$ 140, a contribuição cai para R$ 60.
Nesse exemplo, vender o mesmo número de unidades não mantém a mesma contribuição total. Cem vendas gerariam R$ 8.000 antes da mudança e R$ 6.000 depois. A diferença não prova que a campanha ficou pior: pode mostrar que a entrega ficou mais cara. Também não significa lucro líquido, porque ainda faltam as despesas fixas e outros efeitos da operação.
Se os gastos fixos hipotéticos forem R$ 6.000, dividir esse valor por uma contribuição unitária de R$ 80 resulta em 75 unidades para cobri-los. Com contribuição de R$ 60, seriam 100 unidades. Esse cálculo simplificado pressupõe preço e contribuição constantes; empresas com vários produtos precisam considerar o mix, e decisões fiscais devem ser conferidas com o profissional responsável.
O cliente pode mudar sua decisão, não apenas desaparecer
O Banco Central descreve diferentes canais pelos quais a política monetária chega à economia, incluindo crédito, consumo e investimento. Essa explicação não permite prever que todo negócio perderá vendas ao mesmo tempo. Veja os mecanismos de transmissão.
Na rotina comercial, procure evidências mais próximas: aumentou o número de pedidos de parcelamento? As pessoas estão adiando a compra? Escolhem versões mais simples? Perguntam mais sobre durabilidade, garantia ou custo de manutenção? Registre a objeção com as palavras do cliente, sem sugerir que a economia é o motivo antes de ouvir.
Um relatório que diz apenas “perdemos por preço” pode esconder comparação com um concorrente diferente, falta de confiança, condição de pagamento incompatível ou benefício mal explicado. Organizar essas informações no CRM ajuda a distinguir uma restrição de orçamento de um problema de apresentação da oferta.
O que mudar no marketing depende do diagnóstico
Se a contribuição caiu, reveja o custo de aquisição que a operação suporta antes de aumentar a mídia. Se há interesse, mas falta entendimento do benefício, teste uma explicação mais clara da entrega. Se o problema está no atendimento, mais cliques podem ampliar uma fila que já perde contatos. Se o público passou a adiar decisões, acompanhe o tempo entre primeiro contato e compra.
Não altere preço, anúncio, página e abordagem comercial de uma vez sem registrar o que aconteceu. Escolha uma hipótese, defina o sinal que ajudará a avaliá-la e considere o prazo de decisão do seu cliente. Uma semana de dados pode ser insuficiente para negócios em que a compra demora mais.
O objetivo é escolher a próxima ação a partir do que você consegue observar. Inflação é contexto; custo, contribuição e comportamento comercial formam o diagnóstico da operação. O marketing funciona melhor quando conversa com essas informações, em vez de tentar compensar qualquer problema com mais alcance.
Checklist: o que fazer antes de mexer no preço ou no anúncio
Comece por um produto ou serviço importante, em vez de tentar explicar a empresa inteira em uma única média. Levante seu preço efetivamente recebido, os descontos e os gastos variáveis da entrega. Compare com um período equivalente e registre quais valores vieram de comprovantes, quais são estimativas e quais ainda precisam ser confirmados. Um número provisório deve continuar identificado como provisório.
Depois, escolha um sinal comercial que dialogue com a hipótese. Se o cliente fala em orçamento, observe quantas oportunidades mencionam essa dificuldade e em qual etapa. Se a dúvida é confiança, registre quais provas ou informações faltam. Se os contatos chegam, mas não avançam, confira tempo de resposta, continuidade do atendimento e clareza da proposta. A análise deve incluir contatos que não compraram, não apenas os clientes satisfeitos.
Use este quadro como roteiro de investigação:
Venda estável, contribuição menor
Confira: Custos variáveis, descontos e mix vendido. Ação possível: Rever compra, desperdício e condições da oferta.
Mais pedidos de parcelamento
Confira: Objeções registradas e custo real da condição. Ação possível: Testar uma condição viável e explicá-la com clareza.
Mais contatos, poucas propostas
Confira: Qualificação, resposta e próxima ação no CRM. Ação possível: Corrigir a passagem entre atendimento e proposta.
Propostas enviadas, decisões adiadas
Confira: Prazo real de compra e motivo do adiamento. Ação possível: Organizar acompanhamento útil, sem pressionar.
Alcance maior, caixa sem melhora
Confira: Receita atribuída, contribuição e recebimentos. Ação possível: Avaliar aquisição junto com a entrega e o financeiro.
São possibilidades, não recomendações automáticas. A mesma queda na conversão pode ter causas diferentes. Antes de agir, defina o responsável, a hipótese, o período de observação e qual resultado faria você manter ou abandonar a mudança. Guarde também uma comparação com o período anterior; feriados, sazonalidade e alteração do público podem afetar a leitura.
Perguntas frequentes sobre inflação e preços
Devo reajustar tudo pelo IPCA?
O índice é uma referência de contexto, não uma regra universal de formação de preço. Verifique custos, contrato, proposta de valor e condições do seu mercado. Um contrato pode ter uma regra específica de reajuste, que exige análise própria. A composição dos gastos da empresa precisa ser entendida antes de decidir quanto cobrar.
Cortar o investimento em marketing resolve a pressão de custos?
Pode reduzir uma saída de caixa, mas não demonstra que a operação ficou mais eficiente. Avalie quais ações geram oportunidades úteis e contribuição, e quais apenas ocupam orçamento. Uma campanha que parecia boa pelo faturamento pode ser fraca depois de custos e descontos. A decisão exige olhar o conjunto, com dados do atendimento e da venda.
Vale oferecer desconto para aumentar o volume?
Faça a conta antes. No exemplo deste artigo, reduzir o preço de R$ 200 para R$ 190, mantendo gastos variáveis de R$ 140, derrubaria a contribuição de R$ 60 para R$ 50. Seriam necessárias 120 vendas para gerar os mesmos R$ 6.000 de contribuição que 100 vendas geravam antes. Isso pressupõe capacidade de entrega e custos constantes; se o volume exigir contratação ou mais estrutura, a conta muda.
Próximos passos: transforme contexto em decisão
Escolha uma oferta e responda: quanto ela deixa para cobrir a operação, por que o cliente a escolhe e o que impede a próxima compra? Leve essas respostas para uma conversa entre marketing, atendimento e financeiro. O anúncio precisa transmitir um benefício real, e a empresa precisa conseguir entregar esse benefício dentro de uma condição sustentável.
Na PULSO, conectamos diagnóstico, captação, páginas, CRM, automação, acompanhamento e processo comercial para que as decisões considerem a operação inteira. Você pode começar pelo checklist PULSO 360 e conferir onde a sua empresa precisa organizar informações antes de buscar mais demanda.
Qual sinal você percebe primeiro no seu negócio: pressão de custos, pedidos de desconto ou decisões mais demoradas? Compartilhe sua experiência nos comentários, salve o guia para discutir com a equipe e acompanhe a PULSO Digital no Instagram.
Referências e transparência
- IBGE — Índice Nacional de Preços ao Consumidor Amplo: definição e abrangência do indicador.
- Banco Central — Mecanismos de transmissão da política monetária: canais pelos quais a política monetária afeta a economia.
- Banco Central — Política monetária: finalidade da estabilidade de preços e contexto do custo do dinheiro.
Consulta editorial em 8 de outubro de 2026. Este guia não apresenta um indicador recém-divulgado nem prevê vendas. Os cálculos são exemplos hipotéticos da PULSO, não resultados de clientes. As decisões específicas de tributos, contratos e financiamento devem considerar a situação da empresa e os profissionais responsáveis.
Fontes e referências
Links consultados pela equipe editorial. A PULSO resume, compara e aplica as informações; não reproduz matérias externas.
- IBGE — IPCA — fonte primária institucional
- Banco Central — Mecanismos de transmissão — fonte primária institucional
- Banco Central — Política monetária — fonte primária institucional
O que você achou?
Seu comentário passa por moderação antes de aparecer.